Faut-il obligatoirement assurer les biens stockés dans un box de self-stockage ?
Dans la pratique, les grands opérateurs de self-stockage que nous avons vérifiés exigent que les biens entreposés soient couverts pendant toute la durée de la location.
Il faut toutefois distinguer deux choses :
- la responsabilité prévue par la loi ;
- les obligations prévues par votre contrat de self-stockage.
L’article 1242 du Code civil sur Légifrance pose notamment le principe de responsabilité pour les dommages causés par les choses que l’on a sous sa garde. En revanche, cet article n’instaure pas, à lui seul, une obligation générale imposant à toute personne louant un box de souscrire une assurance spécifique.
En pratique, l’obligation de disposer d’une couverture résulte surtout des conditions contractuelles de l’opérateur de self-stockage.
Avant de signer, il faut donc toujours vérifier les règles applicables au centre et au contrat que vous choisissez.
Les points clés à retenir
L’essentiel en un coup d’œil
Les points clés à retenir
- Une couverture des biens est exigée par les grands opérateurs que nous avons vérifiés.
- Cette exigence provient généralement du contrat de location.
- Vous n’êtes pas nécessairement obligé de choisir l’assurance proposée par le centre.
- Une assurance personnelle peut parfois être acceptée sous certaines conditions.
- Votre assurance habitation ne couvre pas automatiquement un box extérieur au domicile.
- Vérifiez toujours les plafonds, franchises, exclusions et risques couverts.
- La valeur déclarée de vos biens doit être réaliste.
- Le prix de l’assurance ne doit pas être comparé sans regarder les garanties proposées.
L’assurance d’un box est-elle obligatoire en France ?
La réponse mérite d’être nuancée.
Ce que dit le Code civil
L’article 1242 du Code civil prévoit notamment que chacun peut être responsable des dommages causés par les choses dont il a la garde.
Ce principe concerne donc la responsabilité. Il ne faut pas le transformer en une règle disant simplement :
« La loi impose une assurance pour tous les box de stockage. » La situation est plus précise.
Ce que prévoient les contrats de self-stockage
Les grands opérateurs exigent actuellement que les biens stockés disposent d’une couverture.
Les modalités ne sont cependant pas identiques.
Certains opérateurs proposent leur propre solution d’assurance ou de couverture. D’autres permettent également d’utiliser une assurance personnelle répondant à leurs exigences.
La bonne question n’est donc pas seulement : « L’assurance est-elle obligatoire ? »
Il faut surtout demander :
« Quelle couverture mon contrat exige-t-il et quelles assurances sont acceptées ? »
Pourquoi faut-il assurer les biens stockés ?
Même lorsqu’un centre dispose de vidéosurveillance, de contrôle d’accès ou d’autres dispositifs de sécurité, cela ne signifie pas que le contenu de votre box est automatiquement assuré.
L’assurance du bâtiment et l’assurance de vos biens sont deux sujets différents.
Selon le contrat souscrit, une assurance destinée aux biens stockés peut notamment intervenir en cas de certains événements comme :
- un incendie ;
- un dégât des eaux ;
- un vol répondant aux conditions prévues au contrat ;
- une catastrophe naturelle ;
- d’autres événements expressément garantis.
La liste exacte dépend du contrat.
Par exemple, Shurgard détaille sur son site les principaux événements couverts par la police proposée à ses clients.
Il faut donc éviter de considérer qu’une mention « box assuré » signifie que tous les dommages possibles sont couverts sans limite.
Peut-on utiliser son assurance habitation ?
Parfois, oui. Mais ce n’est pas automatique.
Certaines assurances habitation peuvent couvrir des biens stockés temporairement à l’extérieur du logement ou proposer une extension spécifique. Cependant, les contrats diffèrent fortement.
Avant de considérer que votre assurance habitation suffit, contactez votre assureur et indiquez précisément :
- que les biens seront placés dans un centre de self-stockage ;
- l’adresse du centre ;
- la durée du stockage ;
- la valeur approximative des biens ;
- éventuellement le numéro ou l’identification du box.
Demandez ensuite une confirmation écrite indiquant que les biens stockés sont bien couverts.
Le centre peut-il refuser votre assurance personnelle ?
Cela dépend de ses conditions contractuelles.
HOMEBOX et Annexx indiquent par exemple accepter une assurance personnelle lorsqu’elle respecte certaines exigences et qu’une attestation valide est fournie.
Ces opérateurs demandent notamment que l’attestation comporte une clause de renonciation à recours répondant à leurs conditions.
Shurgard indique également qu’un client peut utiliser son propre assureur si les biens stockés hors du domicile sont bien couverts.
Chez Bluespace, les conditions générales actuellement publiées prévoient également que le client doit maintenir une assurance et fournir une attestation ; à défaut, le contrat prévoit l’adhésion à la police souscrite par Bluespace pour ses clients.
Les exigences peuvent évoluer. Avant de souscrire votre box, demandez donc au centre :
« Puis-je utiliser ma propre assurance et quelles mentions doivent apparaître sur l’attestation ? »
Qu’est-ce qu’une clause de renonciation à recours ?
Vous pouvez rencontrer cette expression lorsque vous souhaitez utiliser votre propre assurance.
Une clause de renonciation à recours prévoit, dans certaines situations définies par le contrat, qu’une partie ou son assureur renonce à exercer certains recours contre une autre partie.
Cela ne signifie pas que toutes les assurances de self-stockage fonctionnent nécessairement de cette manière.
Si le centre demande une formulation spécifique, transmettez-la directement à votre assureur.
Ne rédigez pas vous-même une clause juridique sans validation de l’assureur concerné.
Que faut-il vérifier dans une assurance de box ?
Le prix ne doit jamais être le seul critère. Deux assurances peuvent coûter différemment parce qu’elles ne couvrent pas exactement les mêmes risques ou les mêmes montants.
Voici les principaux éléments à examiner.
1. La valeur maximale couverte
Vérifiez le montant maximal pouvant être indemnisé.
Cette limite doit être cohérente avec la valeur des biens réellement stockés.
2. Les risques couverts
Regardez précisément les événements mentionnés dans le contrat.
Par exemple :
- incendie ;
- dégât des eaux ;
- vol ;
- catastrophe naturelle ;
- vandalisme ;
- autres dommages éventuels.
Ne supposez pas qu’un risque est couvert simplement parce qu’il paraît évident.
3. Les exclusions
C’est l’une des parties les plus importantes du contrat.
Certaines catégories de biens ou certaines situations peuvent être exclues.
Les exclusions varient selon les contrats.
Lisez donc la notice d’assurance ou les conditions générales plutôt que de vous fier uniquement à un résumé commercial.
4. La franchise
Une franchise correspond à la somme restant éventuellement à votre charge lors d’un sinistre.
Une assurance peut donc présenter un plafond de garantie élevé tout en appliquant une franchise.
Vérifiez son montant et les situations dans lesquelles elle s’applique.
5. Les justificatifs nécessaires
En cas de sinistre, l’assureur peut demander des éléments permettant de démontrer l’existence et la valeur des biens.
Il peut être utile de conserver :
- factures ;
- photos ;
- numéros de série ;
- preuves d’achat ;
- estimations pour certains objets.
Pour les biens importants, conservez ces documents ailleurs que dans le box.
Comment déterminer la valeur des biens stockés ?
La valeur déclarée est importante puisqu’elle peut intervenir dans le niveau de couverture et dans l’indemnisation.
Évitez de choisir arbitrairement le montant le plus faible simplement pour réduire le coût de l’assurance.
Faites plutôt un inventaire.
Vous pouvez créer une liste simple :
| Catégorie | Exemple | Valeur estimée |
|---|---|---|
| Meubles | Canapé, table, lit | |
| Électroménager | Téléviseur, lave-linge | |
| Informatique | Ordinateur, écran | |
| Vêtements | Cartons de vêtements | |
| Loisirs | Vélo, matériel sportif | |
| Autres | Objets divers |
Vous n’avez pas nécessairement besoin d’estimer chaque objet à l’euro près pour effectuer votre propre inventaire.
L’objectif est surtout d’éviter une différence importante entre la valeur réelle de vos affaires et la valeur déclarée à l’assureur.
Pour connaître la méthode officielle de valorisation en cas de sinistre, référez-vous toujours aux conditions de votre assurance.
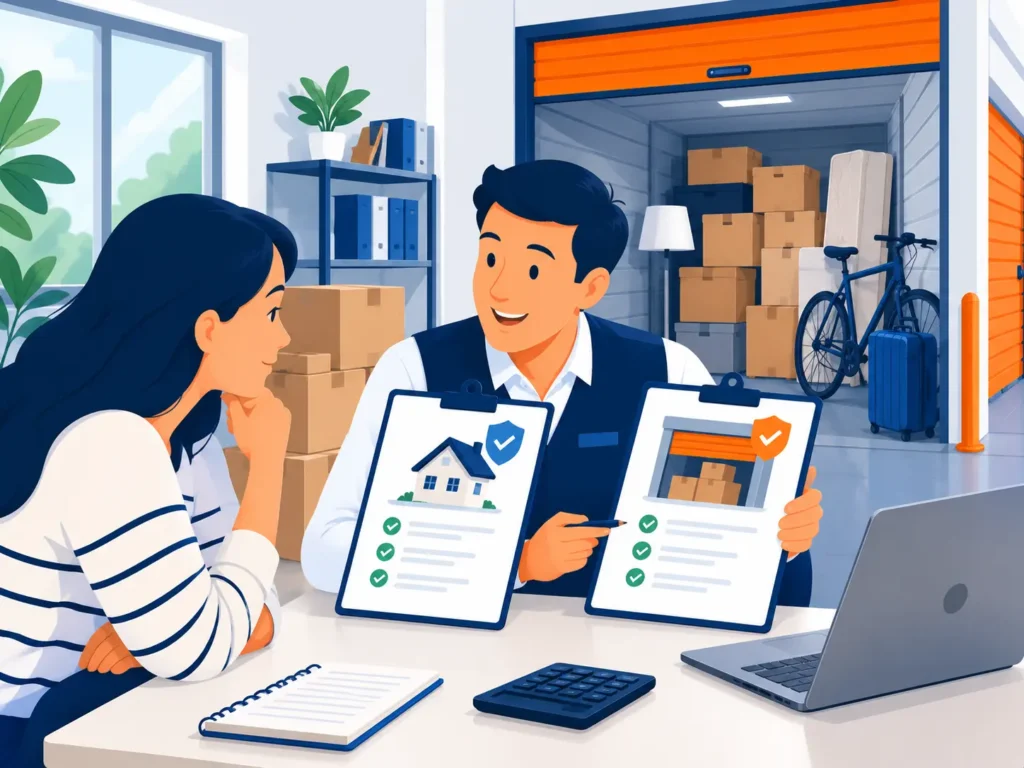
L’assurance proposée par le centre est-elle meilleure ?
Pas nécessairement.
Elle peut avoir un avantage pratique : elle est généralement conçue pour fonctionner directement avec le service de self-stockage concerné.
Mais cela ne permet pas d’affirmer qu’elle est systématiquement :
- moins chère ;
- plus protectrice ;
- plus simple à indemniser ;
- meilleure qu’une extension de votre assurance personnelle.
Pour comparer deux solutions, regardez :
- les risques couverts ;
- le plafond de garantie ;
- les franchises ;
- les exclusions ;
- les conditions d’indemnisation ;
- les justificatifs nécessaires ;
- le coût.
La meilleure solution dépend de votre situation et des contrats proposés.
Combien coûte l’assurance d’un box ?
Nous avons choisi de ne pas publier de tarif moyen national.
Les tarifs officiels disponibles montrent déjà que la tarification dépend notamment de la valeur assurée.
Lorsque vous comparez plusieurs box, demandez donc systématiquement :
« Quel sera le coût de la couverture pour la valeur de biens que je souhaite assurer ? »
Vous pourrez alors intégrer cette somme au coût total de la location.
L’assurance est-elle comprise dans le prix du box ?
Pas systématiquement. Chez d’autres opérateurs, les modalités peuvent être différentes.
Il ne faut donc jamais supposer que le tarif affiché pour le box comprend automatiquement l’assurance.
Avant de signer, demandez :
- si une couverture est incluse ;
- si elle est obligatoire ;
- si elle est facturée séparément ;
- si vous pouvez présenter votre propre assurance ;
- quelle valeur de biens est couverte.
À lire : Prix d’un box de self-stockage : comment connaître le vrai coût ?
Quels biens sont réellement couverts ?
Là encore, cela dépend du contrat.
Ne confondez pas :
« les biens placés dans le box sont assurés »
avec :
« absolument tous les objets que je place dans mon box sont couverts dans toutes les situations ».
Certains objets peuvent faire l’objet :
- d’exclusions ;
- de limitations ;
- de plafonds spécifiques ;
- d’obligations particulières.
Cela peut notamment concerner des biens de valeur ou des catégories particulières.
Par ailleurs, les opérateurs interdisent généralement le stockage de certaines marchandises ou substances.
Vérifiez donc à la fois :
- ce que le règlement du centre vous autorise à stocker ;
- ce que votre assurance accepte effectivement de couvrir.
8 questions à poser avant de signer
Pour éviter les mauvaises surprises, posez ces questions au centre ou à votre assureur :
1. Une couverture est-elle obligatoire pour louer ce box ?
2. Puis-je utiliser ma propre assurance ?
3. Quelle attestation dois-je fournir ?
4. Quels risques sont couverts ?
5. Quels risques ou biens sont exclus ?
6. Quelle est la valeur maximale assurée ?
7. Existe-t-il une franchise ?
8. Quel est le coût total de la couverture pendant toute ma location ?
Si les réponses ne figurent pas clairement dans votre contrat, demandez-les avant de signer.
Notre conseil avant de choisir une assurance
Ne cherchez pas automatiquement la solution la moins chère.
Commencez par estimer la valeur de ce que vous allez réellement stocker.
Comparez ensuite :
- la couverture proposée par le centre ;
- votre éventuelle assurance personnelle ;
- les garanties ;
- les exclusions ;
- les franchises ;
- le coût total.
Si vous utilisez votre propre assurance, obtenez une confirmation écrite indiquant que le self-stockage concerné est bien couvert et vérifiez que l’attestation répond aux exigences du centre.
Ce qu’il faut retenir
Dans les principaux réseaux de self-stockage que nous avons vérifiés, une couverture des biens est exigée pendant la location.
Cependant, il est plus exact de parler d’une obligation contractuelle liée aux conditions du centre que d’affirmer simplement que l’article 1242 du Code civil impose à lui seul une assurance spécifique pour tout box de stockage.
Selon l’opérateur, vous pourrez éventuellement :
- utiliser l’assurance ou la couverture proposée par le centre ;
- présenter votre propre assurance si elle respecte les conditions demandées.
Avant de signer, vérifiez systématiquement :
garanties + plafond + exclusions + franchise + valeur déclarée + coût.
C’est beaucoup plus important que de choisir une assurance uniquement en fonction de son tarif.
FAQ — Assurance garde-meuble obligatoire
Est-il obligatoire d’assurer un box de stockage ?
Les grands opérateurs de self-stockage que nous avons vérifiés exigent actuellement une couverture des biens pendant la location. Cette exigence figure dans leurs conditions contractuelles. Vérifiez néanmoins toujours le contrat du centre choisi.
Existe-t-il une loi qui impose spécifiquement une assurance pour chaque box ?
L’article 1242 du Code civil traite de la responsabilité liée aux choses que l’on a sous sa garde. Il ne formule pas, à lui seul, une obligation générale de souscrire une assurance spécifique pour tout box de self-stockage.
Peut-on utiliser son assurance habitation ?
Cela peut être possible si votre contrat couvre effectivement les biens placés dans un centre de self-stockage et si l’attestation est acceptée par l’opérateur. Demandez une confirmation à votre assureur et au centre.
Suis-je obligé de prendre l’assurance vendue par le centre ?
Pas nécessairement. Plusieurs grands opérateurs acceptent actuellement une assurance personnelle répondant à leurs exigences. Les conditions diffèrent toutefois selon les entreprises.
Quel montant faut-il assurer ?
Le montant doit être adapté à la valeur des biens réellement entreposés. Réalisez un inventaire avant de choisir le niveau de couverture.
Combien coûte une assurance de box ?
Le coût dépend de la valeur assurée et du contrat choisi. Nous ne publions pas de moyenne nationale car les offres ne sont pas suffisamment homogènes pour qu’une telle moyenne soit durablement fiable.
Une assurance couvre-t-elle automatiquement le vol ?
Pas nécessairement dans toutes les circonstances. Le vol peut être soumis à des conditions précises définies dans le contrat. Consultez les garanties et exclusions.
Que faut-il conserver en cas de sinistre ?
Photos, factures, preuves d’achat, numéros de série et tout document permettant d’établir l’existence et la valeur des biens peuvent être utiles selon les exigences de l’assureur.